Le prélèvement forfaitaire unique (PFU), également appelé « flat tax », s’applique à de nombreux revenus de l’épargne et du capital. Faisons le point sur les revenus concernés, les taux applicables et les conditions permettant de choisir une imposition au barème progressif de l’impôt sur le revenu.
Réduction d’impôt IR-PME : les nouvelles mesures entrent en vigueur
La loi de finances pour 2026 a aménagé le dispositif de réduction d’impôt IR-PME. L’entrée en vigueur de plusieurs de ces mesures restait toutefois conditionnée à une décision de la Commission européenne et à la publication d’un décret. C’est désormais chose faite. On fait le point…
Taxe d’habitation : même pour les résidences secondaires occupées pour des raisons professionnelles ?
Un salarié qui loue un logement près de son lieu de travail tout en conservant son domicile familial peut être redevable de la taxe d’habitation sur les résidences secondaires (THRS). Existe-t-il des possibilités d’allègement lorsque cette double résidence est imposée par des contraintes professionnelles ? Réponse du Gouvernement…
Crédit à la consommation : une réforme d’ampleur
La réglementation du crédit à la consommation évolue afin de renforcer la protection des emprunteurs. Le nouveau dispositif concerne un plus grand nombre de crédits, précise les informations à communiquer aux consommateurs, l’évaluation de leur solvabilité et les conditions de remboursement anticipé…
Aide grands rouleurs : comment, combien et sous quelles conditions ?
Parmi les aides proposées pour compenser la hausse des prix des carburants, celle dite « aide grands rouleurs » est la seule qui s’adresse à des bénéficiaires indépendamment de leur secteur d’activité. Une aide qui vient d’être renouvelée, selon des modalités qui viennent d’être précisées…
Dons aux associations : un crédit d’impôt pour les non-imposables ?
Les dons aux organismes d’intérêt général ouvrent droit, sous conditions, à une réduction d’impôt sur le revenu. Mais cet avantage diminue uniquement l’impôt à payer : les personnes non imposables ne peuvent donc pas en profiter. Un crédit d’impôt remboursable pourrait-il leur permettre de bénéficier aussi de cet avantage ?
Taxe d’habitation sur les résidences secondaires : quelles règles et échéances en 2026 ?
La taxe d’habitation sur les résidences principales a été supprimée, mais celle applicable aux résidences secondaires reste due. Qui est concerné, comment est-elle calculée et quelles sont les possibilités d’exonération ? Faisons le point sur les règles applicables et les échéances de 2026…
Gîtes et meublés de tourisme : quelles exonérations de taxe d’habitation ?
Un propriétaire qui loue un gîte ou un meublé de tourisme peut devoir payer une taxe d’habitation sur ce logement, même s’il l’utilise principalement pour accueillir des touristes. Cette situation s’explique notamment lorsque le propriétaire conserve la possibilité d’en disposer en dehors des périodes de location. Face aux difficultés rencontrées par les exploitants et aux différences entre communes, le Gouvernement vient de se prononcer sur une éventuelle évolution de ces règles.
Élus locaux : des trimestres de retraite supplémentaires
Dès 2027, l’exercice d’un mandat local pourra permettre à certains élus de bénéficier de trimestres de retraite supplémentaires, sans cotisations vieillesse supplémentaires à acquitter au titre de cette majoration. Selon quelles modalités ?
Entrée en Ehpad : vendre son logement sans payer d’impôt ?
Lorsqu’une personne âgée vend son ancien logement après son entrée en Ehpad, la plus-value réalisée peut être soumise à l’impôt si les conditions d’exonération ne sont pas remplies. Or, entre plafonds de revenus et délais de vente à respecter, certaines familles peuvent perdre le bénéfice de cette exonération. Un assouplissement de ces conditions est-il envisageable ?
Retraite complémentaire agricole : augmentation du point en 2026
La valeur de service du point de retraite complémentaire obligatoire (RCO) des non-salariés agricoles est revalorisée pour 2026. Cette évolution augmente le montant de la pension complémentaire des assurés concernés, en fonction des points qu’ils ont acquis.
Exonération des dons familiaux : attention à l’utilisation des sommes données !
Les dons familiaux peuvent, sous conditions, bénéficier d’une exonération de droits de mutation à titre gratuit lorsqu’ils financent l’acquisition d’un logement neuf ou des travaux de rénovation énergétique. Mais cette exonération est-elle applicable lorsque le bien est détenu par une société civile immobilière (SCI) ? Réponse du Gouvernement…
Travailleur indépendant : plafonnement du paiement des cotisations sociales par carte bancaire
Depuis le 7 octobre 2026, les modalités de paiement à l’Urssaf évoluent pour les travailleurs indépendants, qui ne pourront plus s’acquitter du paiement de leur cotisations au-delà d’un certain montant directement via leur carte bancaire. Pour quel montant et quelles sont les alternatives ?
Investissement outre-mer et réduction d’impôt : des délais à respecter
La souscription au capital d’une société destinée à acquérir ou à construire un logement neuf outre-mer permet, sous conditions, de bénéficier d’une réduction d’impôt sur le revenu. Mais encore faut-il que les fonds investis soient effectivement affectés à l’opération dans le délai prévu. La signature d’un contrat de maîtrise d’ouvrage déléguée dans ce délai permet-elle de satisfaire à cette exigence ? Réponse du juge…
Investissements en outre-mer : une SARL peut-elle servir d’intermédiaire ?
Les investissements productifs réalisés en outre-mer peuvent, sous certaines conditions, ouvrir droit à une réduction d’impôt lorsqu’ils sont réalisés par l’intermédiaire d’une société soumise à l’impôt sur les sociétés (IS). Mais toutes les sociétés soumises à l’IS peuvent-elles être utilisées dans ce cadre ?
Costumes, cravates et tailleurs : des dépenses vestimentaires fiscalement déductibles ?
Pour certains professionnels, costume, cravate ou tailleur font partie du quotidien de travail. Mais parce qu’ils peuvent aussi être portés dans la vie courante, leur coût n’est pas considéré comme une dépense professionnelle déductible. Une députée demande donc au Gouvernement si cette règle mérite d’évoluer…
Cotisations agricoles : du nouveau pour le calcul en 2027
À compter de 2027, les chefs d’exploitation et d’entreprise agricole pourront, sous certaines conditions, demander à ce que leurs cotisations sociales soient calculées à partir d’une estimation de leurs revenus de l’année en cours. Selon quelles modalités ?
Succession : renoncer pour éviter la taxe foncière ?
Un héritier qui renonce à une succession est, en principe, considéré comme n’ayant jamais hérité. Mais lorsqu’il a déjà accompli certains actes traduisant son acceptation de la succession, cette renonciation lui permet-elle encore d’échapper à la taxe foncière due au titre des biens hérités ? Réponse…
Clause de préciput et droit de partage : une position confirmée ?
La clause de préciput permet au conjoint survivant de prélever certains biens communs avant le partage de la succession. Mais cette opération doit-elle pour autant être soumise au droit de partage ? Une question sur laquelle les juges viennent une nouvelle fois de se prononcer…
Assurance-vie : quelle fiscalité en 2026 ?
L’assurance-vie permet de se constituer une épargne, de préparer sa retraite ou encore d’organiser la transmission de son patrimoine. Mais quelle fiscalité s’applique aux sommes récupérées ou transmises ? Tout dépend notamment de la date des versements, de l’ancienneté du contrat et des modalités de sortie. On fait le point…
Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?
La généralisation de la facturation électronique concerne les entreprises, mais pas seulement : certains particuliers qui vendent l’électricité produite par leurs panneaux photovoltaïques peuvent également être concernés. Une situation qui vient de faire l’objet de précisions…
Taxe foncière : les « éléments de confort » sous surveillance
Eau courante, électricité, sanitaires, chauffage… Ces équipements, aujourd’hui présents dans la quasi-totalité des logements, peuvent pourtant ne pas figurer dans les données utilisées pour calculer leur valeur locative cadastrale. Une situation que l’administration fiscale souhaite corriger. Mais selon quelles modalités ?
Indemnité d’occupation entre ex-époux : quelle fiscalité ?
À la suite de son divorce, une femme perçoit une indemnité de son ex-mari qui a occupé seul, pendant plusieurs années, leur ancien logement détenu en commun. Comment cette indemnité doit-elle être imposée ? Comme un revenu foncier ? Comme un revenu de location meublée ? Et surtout, au titre de quelle année ? Réponse du juge…
Frais de santé : le reste à charge annuel augmente en octobre 2026
Une partie des dépenses de santé reste directement à la charge des assurés, sous la forme de franchises médicales et de participations forfaitaires. À compter du 1er octobre 2026, leur plafond cumulé passera de 100 € à 140 € par an. Les montants retenus pour chaque soin resteront toutefois inchangés Voilà qui mérite quelques explications…
Pacte Dutreil : les actifs « somptuaires » dans le viseur
Le pacte Dutreil permet de transmettre une entreprise tout en bénéficiant d’une exonération de droits de mutation à hauteur de 75 % de sa valeur. La loi de finances pour 2026 recentre toutefois cet avantage sur les actifs réellement affectés à l’activité professionnelle et allonge la durée de conservation imposée aux bénéficiaires. Des précisions viennent d’être apportées sur les biens concernés et les modalités d’application de ces nouvelles règles…
Louer une partie de sa résidence principale : quelle fiscalité en 2026 ?
Vous louez ou sous-louez une partie de votre résidence principale ? Les loyers perçus peuvent, toutes conditions remplies, être exonérés d’impôt sur le revenu, à condition notamment que leur montant reste « raisonnable ». À ce titre, les plafonds applicables pour 2026 viennent d’être précisés…
Taxe d’habitation des couples : à chacun sa résidence principale ?
Être mariés et soumis à une imposition commune à l’impôt sur le revenu implique-t-il nécessairement de partager la même résidence principale ? Une question qui n’est pas sans conséquence depuis que la taxe d’habitation ne concerne plus, en principe, que les résidences secondaires…
Location meublée : quelle fiscalité en 2026 ?
Les règles du régime micro-BIC applicables aux loueurs en meublé ont récemment évolué, notamment pour les meublés de tourisme. Avec la revalorisation de certains seuils en 2026, des précisions relatives aux plafonds et aux abattements applicables viennent d’être apportées. Lesquelles ?
Conjoint collaborateur : un changement de statut à anticiper
Le statut de conjoint collaborateur ne peut désormais être conservé que pendant une durée limitée. Pour certaines personnes déjà déclarées sous ce statut, une échéance importante approche au 31 décembre 2026. Qui est concerné et quelles démarches faut-il anticiper ?
HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun
Les organismes d’habitation à loyer modéré (OHLM) peuvent céder à des particuliers les logements qu’ils produisent sous certaines conditions. Un dispositif récemment ouvert aux personnes qui mettent ces logements en location dans le cadre du « dispositif Jeanbrun » …
Médaille du travail : la fin de l'exonération fiscale est confirmée
Les primes versées à l’occasion de la remise de la médaille d’honneur du travail ne bénéficient plus d’une exonération d’impôt sur le revenu depuis la loi de finances pour 2026. Interrogé sur un éventuel retour en arrière, le Gouvernement prend position…
Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?
Le taux de rémunération du livret d’épargne populaire (LEP) évolue périodiquement en fonction, notamment, de l’inflation. Un nouveau taux vient justement d’être fixé pour la période allant du 1er août 2026 au 31 janvier 2027. À combien s’élève-t-il ?
Réclamations fiscales : un délai supplémentaire pour les retenues à la source
Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications…
Taxe foncière 2026 : les avis arrivent !
Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant…
Impôt sur le revenu : remboursements ou prélèvements à venir
Les avis d’impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s’accompagnent d’une bonne surprise : un remboursement de l’administration fiscale. D’autres, en revanche, devront régler un complément d’impôt. À quoi correspondent ces régularisations ?
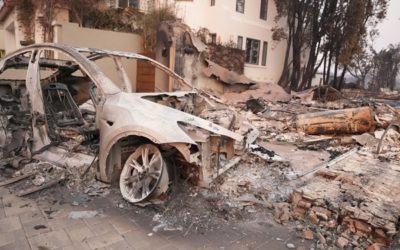
Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point…
Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?
Les sociétés qui détiennent des immeubles en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. Lorsqu’elles n’ont pas accompli les formalités nécessaires, une mesure de tolérance leur permet parfois de régulariser leur situation sans avoir à acquitter cette taxe. Mais cette souplesse s’impose-t-elle également à l’administration ? Réponse du juge…
Succession : les donations du parent renonçant comptent-elles ?
Lorsqu’un héritier renonce à une succession, ses propres enfants peuvent, dans certains cas, recueillir sa part à sa place : c’est ce que l’on appelle la représentation. Mais, dans cette hypothèse, faut-il tenir compte des donations que le défunt avait consenties à leur parent pour calculer leurs droits de succession ? Réponse du juge…
Cautionnement : le terme de l’engagement libère-t-il la caution ?
Lorsqu’une personne physique se porte caution au bénéfice d’un créancier professionnel, il convient de veiller au caractère proportionné de son engagement au regard de ses capacités. Que se passe-t-il lorsque cette précaution n’est pas observée ?
Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées
Depuis la loi de finances pour 2026, certaines pompes à chaleur air/air peuvent bénéficier du taux réduit de TVA de 5,5 % lorsqu’elles sont installées dans le cadre de travaux de rénovation énergétique. Toutefois, les équipements concernés n’étaient jusqu’alors pas connus. C’est désormais chose faite…
Prélèvement à la source : l’abattement applicable aux contrats courts évolue
Dans le cadre du prélèvement à la source de l’impôt sur le revenu, un dispositif spécifique est prévu pour les salariés bénéficiant de contrats courts. À la suite de la revalorisation du SMIC intervenue au 1er juin 2026, le montant de l’abattement applicable à ces contrats évolue : dans quelle mesure ?
Hausse de la CSG sur les revenus du capital : le périmètre du nouveau taux est précisé
Afin de lever les incertitudes nées de la hausse de la CSG sur certains revenus du capital, l’administration propose une série de questions-réponses. Il est précisé notamment le régime applicable aux non-résidents, aux PEL et CEL, aux PER assurantiels et aux revenus de la location meublée. On fait le point…
Location de la résidence principale : mise à jour du contrat-type
Les baux d’habitation à titre de résidence principale doivent être établis par écrit en respectant des contrats types. Ces modèles font l’objet de modifications visant à les mettre en cohérence avec les évolutions législatives des dernières années : lesquelles ?
Impôt sur le revenu : la chasse aux erreurs est ouverte ?
Les particuliers qui ont déclaré leurs revenus en ligne pourront bientôt rectifier une éventuelle erreur figurant sur leur déclaration. Le service de correction en ligne sera bientôt accessible et restera ouvert jusqu’en décembre 2026. Que faut-il savoir à ce sujet pour cette année ?
Sociétés à prépondérance immobilière : du nouveau pour les cessions de parts
Parce que des biens immobiliers pouvaient être indirectement cédés sans faire intervenir de professionnels du droit et du chiffre grâce à la cession des parts sociales de la société propriétaire, les pouvoirs publics ont décidé de soumettre ce type d’actes à des formalités plus strictes…
SCI familiale : quand la location tourne à l'abus de droit…
Une SCI peut parfaitement louer un bien à l’un de ses associés. Mais lorsque cette location s’accompagne d’importants travaux générant des déficits fonciers, l’administration fiscale peut s’interroger sur la réalité économique de l’opération. Jusqu’à y voir un abus de droit ?
Offre publique : modification des délais de recours contre les décisions de l’AMF
L’Autorité des marchés financiers (AMF) a pour mission de veiller au bon fonctionnement des marchés financiers. À cet effet, elle est amenée à intervenir dans les processus d’offres publiques d’entreprises cotées. Les décisions qu’elle prend dans ce cadre sont susceptibles de recours, mais dans quelles conditions ?